
2003 war Daimler bei Wasserstoff-Antrieben Weltspitze: 36 Brennstoffzellen-Stadtbusse bewiesen über Jahre ihre Alltagstauglichkeit, die Busbetreiber waren hochzufrieden. Und dann? Nichts.
Die traditionellen Bushersteller beharrten auf dem Diesel. Mehr als 20 Jahre später wagte Daimler den zaghaften Wiedereinstieg – mit dem Wasserstoff-Citaro und einer Brennstoffzelle von Toyota. Obwohl es im eigenen Haus ein serienreifes Produkt mit vergleichbaren Eigenschaften gab.
Während Deutschland zögerte, handelte China: Heute sind dort mehr als 7.000 Brennstoffzellen-Busse und 28.000 Wasserstoff-Nutzfahrzeuge im Einsatz. Der dafür benötigte grüne Wasserstoff wird in den sonnen- und windreichen Regionen der Mongolei produziert und über neu errichtete Pipelines zu den Industriezentren des Landes transportiert.
Deutsche Lkw-Hersteller haben ihren Markteintritt derweil auf 2030 verschoben. Die Frage ist, warum es immer wieder passiert – und was der Wasserstoff-Sektor daraus lernen kann. Was steckt hinter dieser Entwicklung?
Es liegt nicht am Unvermögen der Traditionskonzerne und schon gar nicht an ihren exzellenten Ingenieuren. Dahinter stecken historisch ermittelte Gesetzmäßigkeiten, für die drei Ökonomen im vergangenen Jahr den Nobelpreis erhielten.
Eine Hälfte ging an Joel Mokyr für die Erkenntnis, dass technologische Innovation eine Voraussetzung für nachhaltiges Wachstum ist; die andere Hälfte an Philippe Aghion und Peter Howitt für die Entwicklung eines mathematischen Modells der „kreativen Zerstörung“. Dieser Begriff, erstmals von Joseph Schumpeter für die Makroökonomie geprägt, findet auf der Mikroebene der Unternehmen und ihres Marktes sein Pendant als „disruptive Innovation“.
Ein Muster, das sich seit 100 Jahren wiederholt
Henry Ford und John D. Rockefeller verdrängten einst Pferdekutschen und deren gesamte Infrastruktur – nicht durch bessere Pferde, sondern durch „Benzinkutschen“ und ein grundlegend anderes System. Das ist das Wesen disruptiver Innovationen: Sie ersetzen nicht nur ein Produkt, sondern gleich das gesamte System mit allem Drum und Dran.
Heute stehen Wasserstoff, E-Mobilität, erneuerbare Energien und Digitalisierung vor derselben Aufgabe gegenüber der fossilen Fahrzeug- und Kraftstoffindustrie. Das Muster ist bekannt. Dennoch werden die Konsequenzen regelmäßig unterschätzt – auch weil disruptive Innovationen eine unangenehme Eigenschaft haben: Sie sind nicht planbar und von den Etablierten nicht aufzuhalten.
Kodak erfand die Digitalfotografie mit – und ging trotzdem unter. Digitalkameras aus Asien übernahmen den Markt, bevor Kodak reagieren konnte. Dann kam Apple: Das iPhone von 2007 machte die Digitalkamera innerhalb weniger Jahre obsolet. Mehr als 100 Millionen Smartphones wurden bald monatlich produziert. Wer hätte das 2005 für möglich gehalten?
Das Wrightsche Gesetz gilt auch für Brennstoffzellen
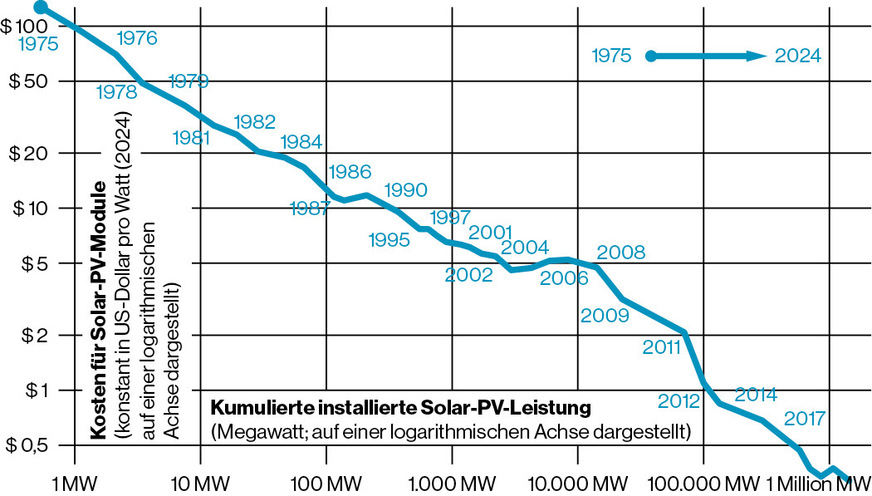
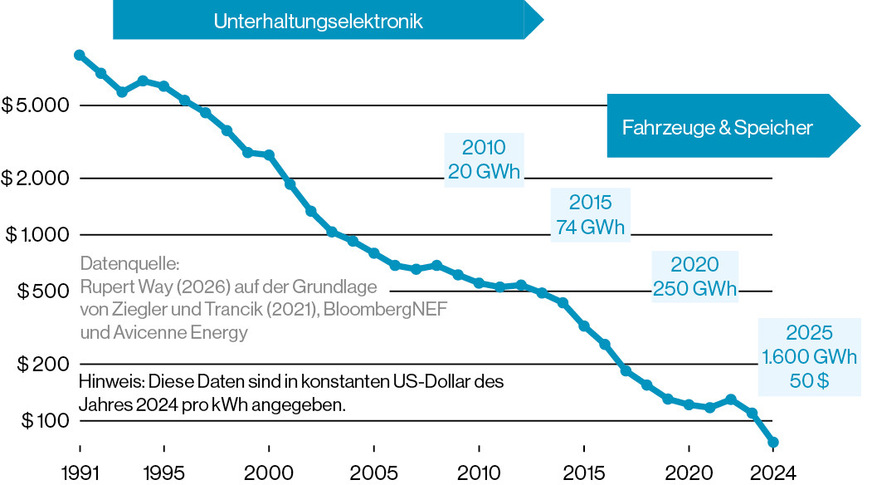
Disruptive Innovationen folgen keinem Zufall – sie folgen Gesetzen. Bereits 1936 stellte Flugzeugingenieur Theodore Paul Wright fest: Mit jeder Verdopplung der Gesamtproduktion sinkt der Arbeitsaufwand um 20 Prozent. Das „Wrightsche Gesetz“ gilt seither als verlässlichster Prädiktor für Kostenentwicklungen bei neuen Technologien.
Für Elektrolyseure und Brennstoffzellen bedeutet das: Die Kostenkurve wird fallen – schnell und unaufhaltsam. Die entscheidende Frage ist nur, wer die Produktionsvolumina aufbaut, die diesen Prozess in Gang setzen.
Das Henne-Ei-Problem ist dabei real: Um von hohen Kosten bei kleinen Stückzahlen zu niedrigen Kosten bei großen Stückzahlen zu gelangen, braucht es massive Vorabinvestitionen. Chinesische Unternehmen haben diese Konsequenz gezogen. Trotz temporärer Ergebnisbelastung entstehen so Marktvorteile, die später kaum noch einzuholen sind.
Hinzu kommt der Lerneffekt im Betrieb: Erst im realen Kundeneinsatz werden Schwächen sichtbar. Wer früh im Markt ist, verbessert seine Produkte schneller – ein Mechanismus, den Bruce Henderson als „Experience Curve“ beschrieben hat. Wer wartet, lernt nicht.
Solarmodule als Blaupause – und Warnung
Die Lernkurve der Photovoltaik ist das eindrücklichste Beispiel der jüngeren Industriegeschichte: Vor 20 Jahren kostete ein Solarmodul rund 5 USD pro Watt. Heute sind es 0,10 USD. Der Wirkungsgrad stieg im selben Zeitraum von 15 auf fast 25 Prozent. 2024 wurden weltweit 600 GW neu installiert.
Dieselbe Kurve wird die Wasserstofftechnologie durchlaufen. Die Frage ist nicht ob – sondern wer davon profitiert. Dass günstiger PV-Strom zum Game-Changer für die Elektrolyse wird, ist keine Spekulation mehr. In den sonnenreichsten Regionen der Erde ermöglichen Großanlagen bereits Strompreise von rund 1 US-Cent pro kWh – günstiger als jede fossile Alternative.
Rechnet man CO₂-Steuern und geopolitische Risikokosten fossiler Energieimporte hinzu, verschiebt sich die Rechnung weiter zugunsten von grünem Wasserstoff.
Das oft vorgebrachte Argument der Versorgungsunterbrechung durch fluktuierende Solar- und Windenergie verliert ebenfalls an Gewicht: Sinkende Batteriespeicherkosten und dynamisch betreibbare Elektrolyseure, die Überschussstrom direkt in speicherbaren Wasserstoff umwandeln, schließen diese Lücke zunehmend.
Vertikale Integration: Wer das gesamte System aufbaut, gewinnt
In der frühen Phase disruptiver Innovationen fehlt es regelmäßig an zuverlässigen Zulieferern, Standards und regulatorischen Rahmenbedingungen. Wer trotzdem schnell skalieren will, muss das Gesamtsystem selbst aufbauen – oder über strategische Kooperationen absichern.
Tesla hat das für E-Fahrzeuge vorgemacht. Das Ergebnis: ein geschlossenes, skalierbares System aus Fahrzeug, Energie und Infrastruktur. Mit der traditionellen Zulieferindustrie wäre weder das gewünschte Produkt noch die notwendige Geschwindigkeit erreichbar gewesen.
Auch in der Batteriefertigung baute Tesla eigene Kompetenz auf und optimierte Routenplanung über internetbasierte Dienste. Seitdem verfügt das Unternehmen über einen Marktvorsprung, den die etablierten Hersteller bis heute nicht vollständig aufgeholt haben. Frühe Markteintritte bewirken nämlich einen schwer zu kopierenden Vorteil: Lerneffekte aus realer Kundennutzung, die in die nächste Produktgeneration einfließen.
Beim Wasserstoff läuft dieselbe Entwicklung – nur schneller und mit noch größeren Playern. PV-Weltmarktführer Longi baut Batteriespeicher und Elektrolyseure aus, um als integrierter Systemanbieter aufzutreten. Windturbinen-Marktführer Goldwind verfolgt eine analoge Strategie. Damit diversifizieren etablierte Champions der erneuerbaren Energien sich konsequent in den Wasserstoff- und E-Methanol-Sektor.
China ist bereits heute der weltgrößte Methanolproduzent und führend bei grünem Methanol; auch die Technologien zur Produktion von E-Benzin aus Methanol sind verfügbar. Hinter dieser Strategie stehen zwei klare politische Treiber: erstens die Verringerung der geopolitischen Abhängigkeit von Ölproduzenten, zweitens die Positionierung Chinas als klimafreundliche Industrienation.
Weitere Beispiele: Toyota plant eine 3-GW-Elektrolyse-Produktion zur Sicherung der eigenen Wasserstoffversorgung. Und BYD sowie CATL – ursprünglich ein Batteriehersteller – dominieren heute den globalen Markt für E-Busse, E-Pkw und stationäre Speicher.
Das Muster ist eindeutig: Wer das Gesamtsystem kontrolliert, kontrolliert den Markt.
Solange die europäischen Nutzfahrzeug-Hersteller den Markt unter sich aufteilen konnten und zuverlässig ihre Stammkunden hatten, bewegte sich hier nur wenig. Aber seit chinesische Unternehmen sowie Tesla, Toyota und Hyundai den Platzhirschen das Geschäft streitig machen, ändert sich was.
Auf der IAA Transportation in Hannover im September präsentierte Daimler mit Partnern aus Fahrzeugbau, Energiewirtschaft und Infrastruktur den Plan für einen skalierbaren Einsatz von Wasserstoff-Lkw in Europa bis 2030. Beteiligt sind Bosch, Daimler Truck, die Volvo Group, Toyota, Air Liquide, TotalEnergies, TEAL Mobility und MB Energy. Nach Angaben der Unternehmen schafft das deutsche Ökosystem damit erstmals in Europa die Voraussetzungen für einen breiten Markthochlauf.
Erwähnenswert ist außerdem, dass der autonome Lkw nochmals radikale Veränderungen mit sich bringen wird: Die kurzen Betankungszeiten mit Wasserstoff sind ein unschlagbarer Vorteil, da die Ruhezeiten der Fahrer zum Laden der Batterien entfallen.
© Our World in Data / NEONBOLD
97 Prozent der Flotte warten noch
Weltweit sind mehr als 1,6 Milliarden Fahrzeuge unterwegs. E-Fahrzeuge machen davon rund drei Prozent aus – wachsen aber mit über 30 Prozent jährlich, während der Gesamtmarkt bei rund drei Prozent fast stagniert.
In China, dem weltgrößten Fahrzeugmarkt, sind die Wachstumsraten noch höher – getrieben durch Zulassungsbeschränkungen für Verbrenner und niedrige Ladekosten.
BEV und EREV haben die Kostenparität zum Verbrenner erreicht. Brennstoffzellen-Fahrzeuge folgen. Allein durch die vielen Busse und Nutzfahrzeuge in China fällt die Kostenkurve bereits. Deutschland zählt 211 Wasserstoff-Nutzfahrzeuge und rund 630 Wasserstoff-Busse. Das Tempo muss sich ändern.
Wie dynamisch disruptive Märkte sein können, zeigt Xiaomi: Der Smartphone-Hersteller stieg in den Markt für elektrische Sportwagen ein und verkaufte binnen zwei Jahren 500.000 Fahrzeuge. Kein etablierter Automobilhersteller hätte das für möglich gehalten.
China drückt die Kostenkurve durch seinen riesigen Binnenmarkt nach unten – und exportiert die neuen Technologien anschließend in alle Welt. Anders als westliche Konzerne verzichten chinesische Marktteilnehmer dabei bewusst auf kurzfristig hohe Renditen.
Für die exportorientierten deutschen Fahrzeughersteller ist das eine existenzielle Bedrohung. Der massive Stellenabbau in der deutschen Fahrzeugindustrie ist keine Delle – er ist die direkte Folge einer globalen disruptiven Innovation.
Und dennoch: 97 Prozent der weltweiten Fahrzeugflotte müssen noch ersetzt werden. Der Wandel hat gerade erst begonnen.
© Our World in Data / NEONBOLD
Wasserstoff als Rückgrat der künftigen Energieversorgung
Strom aus Sonne und Wind ist in den Wüstenregionen der Erde bereits günstiger als fossiler Strom. Der Haken daran: Er entsteht weit entfernt von den großen Industriezentren – und seine Erzeugung schwankt.
Wasserstoff und E-Fuels lösen beide Probleme gleichzeitig: Sie transportieren Energie über weite Strecken und speichern sie über lange Zeiträume.
Während China neue Wasserstoffpipelines baut, rüstet Europa sein bestehendes Erdgasnetz auf Wasserstoff um – eine der wichtigsten Infrastrukturentscheidungen für die Energiesicherheit der kommenden Jahrzehnte.
Auch bei den dafür notwendigen Elektrolyseuren hat China die Führung übernommen: Vier GW Erzeugungskapazität sind bereits in Betrieb. Die von der Regierung unterstützte Branchenvereinigung China Hydrogen Alliance hat sich einen Ausbau der Produktionskapazität auf 100 GW bis 2030 zum Ziel gesetzt.
Bis dahin will die Europäische Union 120 GW erreicht haben (REPowerEU); davon 10 GW in Deutschland. Allerdings stocken diese ehrgeizige Ziele aufgrund langsamerer Genehmigungsverfahren und hoher Investitionskosten.
Die Gesetzmäßigkeiten der disruptiven Innovation sind bekannt. Die Lernkurven sind berechenbar. Was fehlt, ist Tempo.
Wer jetzt investiert, skaliert und lernt, wird die Wasserstoffwirtschaft von morgen prägen. Wer wartet, wird – wie Daimler 2003 – irgendwann mit fremder Technologie in einen Markt einsteigen, den andere längst aufgebaut haben.